

16.11.2026
Investicioni fondovi
PRINOSI
Cene tehnoloških akcija su tokom prvih dana novembra zabeležile najoštriji kratkoročni pad još od takozvanog „Dana oslobođenja“ (engl. Liberation Day) 2025. godine. Indeks proizvođača poluprovodnika izgubio je više od 12% vrednosti za samo jedan dan, 5. novembra, što predstavlja drugi najveći dnevni pad u istoriji ovog indeksa. Istovremeno, vrednost šireg tehnološkog indeksa Nasdaq skliznula je u zonu korekcije, nakon što je od prethodnog maksimuma pala za više od 10%. Paradoksalno, do ovih tržišnih turbulencija dolazi upravo u trenutku kada kompanije objavljuju neke od najboljih poslovnih rezultata u poslednje dve decenije. Čini se da investitori ne dovode u pitanje trenutno poslovanje tehnoloških kompanija, već sve više preispituju da li će visoka ulaganja i promene poslovnih modela moći da obezbede očekivane prinose i u narednom periodu.
Takvo razilaženje između poslovnih rezultata kompanija i kretanja cena akcija nije novost. Slična situacija zabeležena je i krajem tehnološkog i telekomunikacionog buma na prelazu milenijuma, kada su mnoge kompanije još neko vreme objavljivale odlične poslovne rezultate, iako su njihove akcije već bile u silaznom trendu. To iskustvo nas podseća da dobri poslovni rezultati sami po sebi nisu garancija daljeg rasta cena akcija. Ključno pitanje zato nije koliko dobro kompanije posluju danas, već da li je trenutni pad cena akcija samo privremena korekcija ili signal da se investicioni ciklus približava kraju. Naš osnovni scenario polazi od pretpostavke da trenutna korekcija ne označava kraj investicionog ciklusa vezanog za veštačku inteligenciju. Potražnja za računarskom infrastrukturom (compute infrastructure) i dalje raste, profitabilnost tehnoloških kompanija ostaje snažna, dok su se vrednovanja, usled pada cena akcija, značajno smanjila. Zbog toga smatramo da trenutna korekcija otvara nove investicione prilike, iako će razlike među pojedinim segmentima tehnološkog sektora postajati sve izraženije. U nastavku ćemo, na osnovu podataka o profitabilnosti, vrednovanju, potražnji i izvorima finansiranja, objasniti zašto aktuelna situacija nije uporediva sa tehnološkim balonom iz 2000. godine, gde vidimo najveće investicione prilike i koji bi rizici mogli da ugroze naš osnovni scenario.
1. Duboka korekcija ispod površine, blaga na nivou indeksa
Korekcija cena tehnoloških akcija nije započela u novembru. Indeks proizvođača poluprovodnika Philadelphia Semiconductor dostigao je svoj istorijski maksimum još 22. juna 2026. godine, na nivou od 14.635 poena, nakon čega je usledio postepen pad. Tokom novembra pritisak na tehnološki sektor dodatno je intenziviran. U samo pet dana, zaključno sa 5. novembrom, vrednost indeksa pala je za gotovo 22%, na 9.011 poena, što je čak 38% ispod junskog maksimuma. Najveći pad zabeležile su akcije kompanija koje proizvode memorijske čipove i opremu za proizvodnju poluprovodnika, pri čemu su pojedine izgubile više od polovine svoje vrednosti u odnosu na maksimalne rezultate iz juna. Tehnološki indeks Nasdaq oslabio je 5. novembra za 5,5%, što predstavlja njegov najveći jednodnevni pad u poslednjih 19 meseci. Trgovanje je završio gotovo 12% ispod rekordnog nivoa dostignutog 6. oktobra ove godine, čime je ušao u zonu korekcije. Istog dana, vrednost indeksa S&P 500 smanjena je za 4,4%, pa se našla oko 6% ispod svog prethodnog maksimuma.
Redosled događaja u ovom slučaju je veoma poučan. Do kraja oktobra korekcija je bila uglavnom ograničena na akcije kompanija povezanih sa veštačkom inteligencijom, dok su širi berzanski indeksi ostajali nadomak istorijskih maksimuma. Dan nakon međuizbora, 4. novembra, jednako ponderisani indeks S&P 500 Equal Weight Index, koji odražava kretanje prosečne akcije unutar indeksa, čak je dostigao novu rekordnu vrednost. Tome je doprineo pad cene nafte, podstaknut očekivanjima da bi moglo doći do okončanja rata u Iranu. Tek narednog dana korekcija se proširila na čitavo tržište, kada su investitori počeli da preispituju da li bi novi sastav Kongresa mogao da uspori izgradnju centara za obradu podataka (data centara), koji predstavljaju ključni deo infrastrukturnih ulaganja povezanih sa razvojem veštačke inteligencije. Ovakav razvoj događaja pokazuje da tržište trenutno ne reaguje samo na poslovne rezultate kompanija, već pre svega na očekivanja u vezi sa budućim investicijama i regulatornim okruženjem. Promene u procenama rasta ulaganja u infrastrukturu za veštačku inteligenciju stoga imaju sve veći uticaj na vrednovanje tehnoloških kompanija i kretanje njihovih akcija.
U širem kontekstu, važno je sagledati kompletnu sliku. Uprkos padu cena akcija, vrednost indeksa proizvođača poluprovodnika i dalje je više od 30% iznad nivoa sa početka 2026. godine, dok je indeks S&P 500 i dalje u plusu oko 7%. Potražnja za novim emisijama akcija i obveznica tehnoloških kompanija tokom oktobra višestruko je premašivala ponuđeni obim. Neto prilivi u akcijske fondove ostali su pozitivni, dok je udeo akcija čija se cena nalazi iznad 200-dnevnog pokretnog proseka od sredine oktobra porastao sa nivoa od oko 55% na približno 66%. Zbog toga aktuelna dešavanja posmatramo kao rotaciju unutar tržišta, a ne kao povlačenje kapitala iz akcija. Kapital se prelivao iz najuspešnijih dobitnika prethodnog perioda u zapostavljene segmente tržišta, što je nakon dve godine izrazite koncentracije prinosa zapravo zdrav razvoj događaja. Iako je takav proces često bolan za investitore koji su bili previše izloženi tehnološkom sektoru, on istovremeno doprinosi uravnoteženijem i održivijem rastu tržišta u celini.
Slika 1: Vrednost indeksa poluprovodnika je 38% ispod rekordnog nivoa, dok je indeks S&P 500 samo 6% ispod rekorda.
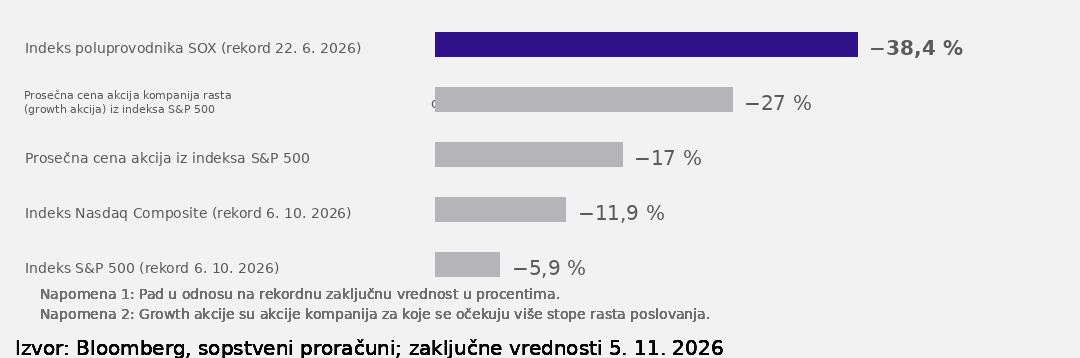
Slika 1 pokazuje da je korekcija bila znatno veća na nivou pojedinačnih akcija nego na nivou širih berzanskih indeksa, naročito kod kompanija čije su vrednosti bile zasnovane na visokim očekivanjima budućeg rasta. Pošto najveće kompanije, zahvaljujući svojoj tržišnoj kapitalizaciji, imaju i najveći uticaj na kretanje indeksa, njihova relativna otpornost može prikriti mnogo izraženije padove u drugim delovima tržišta.
2. Prekomerna ulaganja, finansiranje i ugrožavanje postojećih poslovnih modela: šta zabrinjava investitore?
Rasprava o veštačkoj inteligenciji na tržištima kapitala tokom poslednje dve godine prošla je kroz tri različite faze. U početku su se investitori pitali da li će se ogromna ulaganja u infrastrukturu uopšte isplatiti. Zatim se fokus prebacio na pitanje da li će rast investicija ikada usporiti ili stati. Danas su u centru pažnje tri konkretna izvora zabrinutosti, koje je potrebno analizirati odvojeno, jer imaju različite uzroke i zahtevaju različite odgovore.
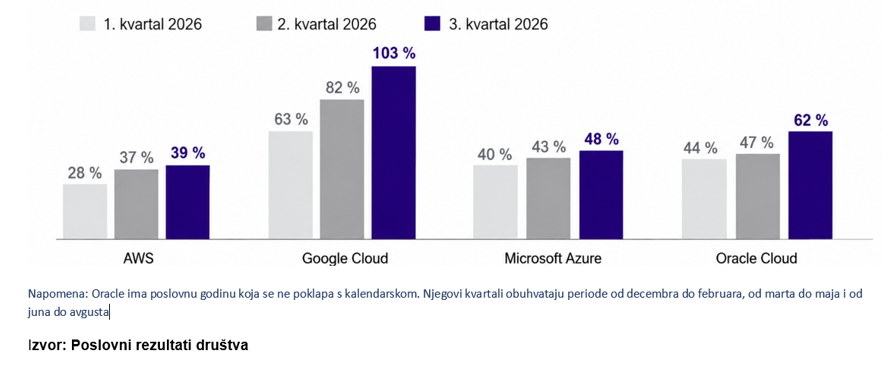
Prvi strah odnosi se na prekomerno investiranje. Pet najvećih takozvanih hiperskajlera (hyperscalers), velikih tehnoloških kompanija sa obimnim ulaganjima u računarsku infrastrukturu, tokom 2025. godine izdvojilo je oko 400 milijardi dolara za investicije u razvoj veštačke inteligencije, dok se za 2026. procenjuje da će ulaganja dostići 700 milijardi dolara. Ukupne investicije u infrastrukturu za veštačku inteligenciju trebalo bi da dostignu oko 1.000 milijardi dolara u 2026. godini, približno 1.400 milijardi u 2027. i oko 1.500 milijardi dolara u 2028. godini. Pri ovako brzom rastu investicija, slobodan novčani tok pojedinih kompanija u određenim kvartalima postao je negativan, a kompanije iz svakog dodatnog dolara prihoda ostvaruju manji dodatni profit nego pre godinu dana. Koliko je tržište osetljivo na ovo pitanje pokazuje primer kompanije Alphabet. Prilikom objave poslovnih rezultata, u kojoj su ukupni prihodi i zarada po akciji bili ispod očekivanja, dok su prihodi segmenta cloud usluga premašili prognoze, kompanija je potvrdila godišnji investicioni plan u rasponu od 195 do 205 milijardi dolara i najavila značajno povećanje ulaganja tokom 2027. godine. Cena akcije je narednog dana pala za gotovo 13%. Odgovor na ovaj strah daju podaci o monetizaciji investicija. Rast prihoda od cloud usluga, koji predstavlja važan pokazatelj potražnje za infrastrukturom za veštačku inteligenciju, nastavio se kod četiri pružaoca usluga tokom trećeg kvartala, a kod tri se čak dodatno ubrzao: kod Google Cloud-a sa 82% na 103%, kod Microsoft Azure-a sa 43% na 48% i kod Oracle-a sa 47% na 62%. Porudžbine za računarske kapacitete nastavljaju da rastu, a sva četiri pružaoca usluga smatraju da bi dodatne kapacitete mogli odmah da prodaju. Potražnja, dakle, ostaje snažna, dok investitore pre svega brine koliko će vremena biti potrebno da visoke investicije počnu da generišu odgovarajuće novčane tokove.
Slika 2: Rast prihoda od usluga u cloud-u ubrzao se u trećem kvartalu
Drugi strah odnosi se na finansiranje. Izgradnja data centara sve se više finansira zaduživanjem, zbog čega su kreditna tržišta postala važan pokazatelj koliko dodatnih investicija može biti finansirano i po kojoj ceni. Najranjivija karika su takozvani neocloud pružaoci usluga, specijalizovane kompanije koje nude računarske kapacitete i koje, kroz velika ulaganja često finansirana dugom, kupuju grafičke procesore (GPU) i izdaju ih u zakup. Vrednost njihovih obveznica poslednjih nedelja značajno je pala, jer investitori uočavaju nesklad između trenutnih visokih izdataka i novčanih tokova koji će uslediti kasnije i zavise od iskorišćenosti kapaciteta, produženja ugovora i mogućnosti refinansiranja.
Za procenu rizika za čitav investicioni ciklus, međutim, važno je koliki deo ulaganja zavisi od takvih pružalaca usluga. Prema procenama na kojima se zasniva naša analiza, na neocloud kompanije otpada oko 8% svih investicija u infrastrukturu za veštačku inteligenciju, dok na pet najvećih tehnoloških kompanija otpada oko 80%. Ove kompanije po pravilu imaju stabilnije novčane tokove i lakši pristup finansiranju, pa se problemi pojedinih manjih, visoko zaduženih pružalaca usluga ne mogu direktno poistovetiti sa problemima čitavog sektora.
Istovremeno se pojavljuju novi modeli finansiranja kod kojih računarsku opremu ne kupuje direktno njen krajnji korisnik. Krajem oktobra su Bank of America, Citi, Morgan Stanley i Blackstone najavili finansiranje vredno 63 milijarde dolara za nabavku Broadcom procesora i mrežne opreme za kompaniju Anthropic. Oprema će biti kupljena preko posebnog namenskog društva, koje će je zatim iznajmljivati kompaniji Anthropic. Banke organizuju proritetni deo finansiranja, dok Blackstone obezbeđuje subordinirani deo duga. Broadcom pritom pruža podršku za rezidualnu vrednost opreme povezanu sa proritetni delom finansiranja. Ovakav aranžman omogućava širenje računarske infrastrukture bez potrebe da krajnji korisnik odmah finansira kompletnu kupovinu opreme, ali istovremeno povećava finansijsku povezanost tehnoloških kompanija, banaka i institucionalnih investitora. Zbog toga je za procenu rizika ključno pitanje da li će budući prihodi od zakupa i korišćenja računarske opreme biti dovoljni za servisiranje preuzetih obaveza.
Problemi kod manjih, visoko zaduženih pružalaca usluga, prema našoj proceni, doveli bi do kašnjenja pojedinačnih projekata, korekcije vrednovanja i konsolidacije tržišta, ali ne i do sloma čitavog investicionog ciklusa. Ipak, praćenje kreditnih spreadova ove grupe kompanija ostaje jedan od najvažnijih ranih pokazatelja rizika, o kojima detaljnije govorimo u petom poglavlju.
Treći strah odnosi se na ugrožavanje postojećih poslovnih modela. Najveća i najnovija briga investitora jeste da li će kompanije, usled ogromnih ulaganja u veštačku inteligenciju, ugroziti profitabilnost svojih dosadašnjih, veoma uspešnih poslovnih modela. Povod za ovu zabrinutost bilo je internet pretraživanje. Alphabet je izvestio da je rast broja pretraga najveći u poslednjih pet godina, ali da je rast prihoda od pretraživanja usporio jer odgovori koje generiše veštačka inteligencija slabije ostvaruju prihode od klasičnih rezultata pretrage. Ista bojazan proširila se i na sektor softvera. Ukoliko agenti veštačke inteligencije mogu da obavljaju poslove za koje su kompanije ranije plaćale licence po korisniku, celokupan model određivanja cena u industriji moraće da se promeni. Zbog toga su akcije softverskih kompanija ove godine među najslabijim izvodjačima u tehnološkom sektoru, iako su prihodi većine kompanija nastavili da rastu. I u ovom slučaju postoji protivargument. Anthropic, jedan od vodećih tvoraca modela veštačke inteligencije, u prospektu za izlazak na berzu otkrio je da je u prvoj polovini prošle godine za svaki dolar prihoda trošio više od dva dolara na računarske kapacitete, dok je u prvoj polovini ove godine taj trošak pao na svega 55 centi. Na platformi OpenRouter, jednoj od najvećih platformi za pristup modelima veštačke inteligencije, broj obrađenih tokena povećao se za čak 25 puta u roku od godinu dana, dostigavši 113 biliona tokena nedeljno. Ekonomika korišćenja modela veštačke inteligencije ubrzano se poboljšava, jer troškovi računarske obrade u odnosu na ostvarene prihode opadaju, dok obim upotrebe snažno raste. To predstavlja važan argument u prilog nastavku ulaganja u računarsku infrastrukturu.
Zajedničko svim navedenim strahovima jeste činjenica da ih podaci za treći kvartal nisu potvrdili, ali ih ni konačno opovrgli. Reakcija cena akcija tehnoloških i komunikacionih kompanija na objavljene rezultate bila je najlošija u poslednjih deset godina, iako su ostvareni poslovni rezultati bili među najboljima.Upravo taj raskorak između snažnih poslovnih performansi i negativne reakcije tržišta, po našem mišljenju, predstavlja suštinu prilike koju detaljnije razmatramo u nastavku.
3. Zašto ovo nije 2000. godina: širenje tržišta i fundamentalni pokazatelji
Poređenje sa 2000. godinom je razumljivo, jer se i ovoga puta ogromna ulaganja u infrastrukturu delom finansiraju zaduživanjem, a delom uz pomoć dobavljača koji kupcima pomažu u finansiranju nabavke opreme. Ipak, postoje četiri ključne razlike, a sve one govore u prilog tome da se ovoga puta radi o korekciji cena akcija unutar ciklusa, a ne o njegovom kraju.
Prva razlika su profiti. Prema podacima FactSet-a od 6. novembra, kompanije iz indeksa S&P 500 povećale su dobit u trećem kvartalu 2026. godine za približno 31%, što predstavlja već treći uzastopni kvartal sa rastom većim od 25%. Sektor informacionih tehnologija povećao je dobit za 65%, dok je čak 95% kompanija iz ovog sektora premašilo očekivanja analitičara.U periodu od 1998. godine do vrhunca tehnološkog balona u martu 2000. godine, rast dobiti tehnoloških kompanija značajno je zaostajao za rastom cena njihovih akcija. Vrednost indeksa Nasdaq porasla je za 85% tokom 1998. godine i za 102% tokom 1999. godine, dok su dobici rasli po stopi od svega 15% do 22% godišnje.Danas je situacija obrnuta: rast cena akcija zaostaje za rastom dobiti kompanija.
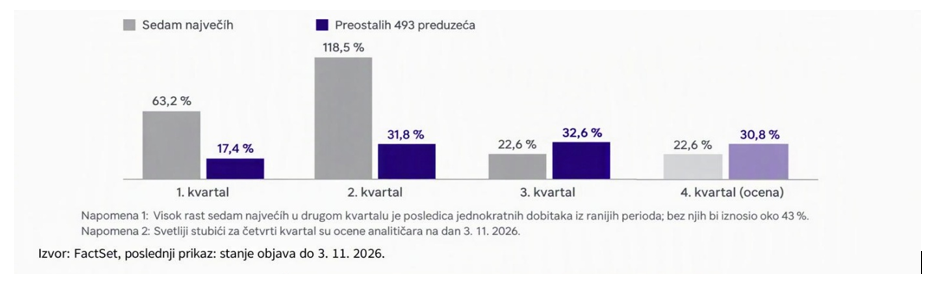
Druga razlika je širenje rasta dobiti na sve veći broj kompanija. Poslednjih godina rast dobiti na američkom tržištu akcija uglavnom su predvodile kompanije iz grupe „Veličanstvenih sedam“ (Magnificent Seven), koju čine Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia i Tesla. Preostalih 493 kompanija, koje zajedno sa ovom grupom čine indeks S&P 500, uglavnom su zaostajale kada je reč o rastu dobiti.Međutim, u trećem kvartalu 2026. godine taj odnos se prvi put promenio još od kraja 2022. godine. Dobici preostalih 493 kompanije porasli su za približno 33% na godišnjem nivou, dok su dobici „Veličanstvenih sedam“ porasli za oko 23%. Analitičari očekuju sličan odnos i u četvrtom kvartalu.Dvocifren rast dobiti zabeležila je većina sektora, što pokazuje da privredni rast i rast korporativnih profita više nisu toliko zavisni od nekolicine najvećih tehnoloških kompanija.
Upravo ovo širenje rasta dobiti na veći deo tržišta predstavlja važnu razliku u odnosu na 2000. godinu, kada je tehnološki procvat bio znatno koncentrisaniji.Istovremeno, to objašnjava zašto vrednosti širih berzanskih indeksa, uprkos značajnom padu cena tehnoloških akcija, i dalje ostaju relativno blizu svojih rekordnih nivoa.
Slika 3: Preostalih 493 kompanije povećale su dobit brže nego sedam najvećih kompanija
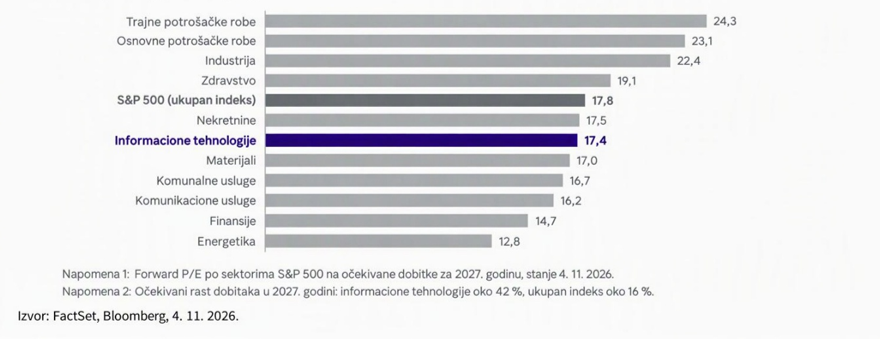
Treća razlika odnosi se na vrednovanje. Nakon oktobarskog pada cena akcija, odnos između tržišne cene i očekivane dobiti tehnološkog sektora spustio se na najniži nivo od marta 2020. godine, odnosno na nivo niži nego tokom carinskog šoka u proleće 2025. ili medveđeg tržišta 2022. godine.Još upečatljivije je poređenje među sektorima. Na osnovu očekivane dobiti za 2027. godinu, sektor informacionih tehnologija vrednuje se po multiplikatoru od približno 17,4 puta očekivane dobiti, ceo indeks S&P 500 po 17,8 puta, dok se sektor osnovnih potrošačkih dobara vrednuje po čak 23,1 puta očekivane dobiti.Tehnološki sektor se, na osnovu očekivanih dobiti za narednu godinu, vrednuje ispod proseka tržišta, iako se očekuje rast dobiti veći od 40%, dok bi ukupna dobit tržišta trebalo da poraste za oko 16%. Slična situacija prisutna je i kod proizvođača poluprovodnika na tržištima u razvoju, gde je premija u vrednovanju u odnosu na ostatak tržišta u potpunosti nestala, dok dobici nastavljaju da beleže snažan rast.
Slika 4: Vrednovanje tehnološkog sektora na osnovu dobiti za 2027. godinu niže je od tržišnog proseka
Četvrta razlika je makroekonomsko okruženje. Pokazatelji industrijske aktivnosti u SAD ponovo su ojačali nakon nekoliko slabijih meseci, dok je privredni rast u trećem kvartalu premašio 3%. Ukoliko cene nafte ostanu na sadašnjim nivoima, ne očekujemo dodatne inflatorne pritiske izazvane rastom cena energenata. U oktobru su se smanjili i prinosi koje investitori zahtevaju na državne obveznice, što pozitivno utiče na vrednovanje akcija, posebno kompanija od kojih se očekuje snažan rast dobiti u budućnosti. Makroekonomski pokazatelji za sada, dakle, ne ukazuju na značajnije pogoršanje poslovnog okruženja koje bi moglo ugroziti aktuelni rast prihoda i dobiti kompanija.
Ipak, važno upozorenje predstavlja upravo iskustvo sa početka ovog milenijuma. I tada su mnoge velike tehnološke kompanije još neko vreme ostvarivale snažan rast prihoda i dobiti, iako su cene njihovih akcija već bile u padu. Tek kasnije, usled smanjenja investicija i viška proizvodnih kapaciteta, došlo je do značajnog pogoršanja poslovanja. Zbog toga dobri poslovni rezultati sami po sebi nisu garancija daljeg rasta cena akcija.
Ključno pitanje je da li će kompanije uspeti da održe sadašnji rast dobiti, što ćemo pratiti kroz pokazatelje predstavljene u petom poglavlju.
4. Pregled po segmentima: šta je jeftino, a šta samo izgleda jeftino
Cene akcija u četiri segmenta tehnološkog sektora pale su tokom korekcije u različitoj meri i iz različitih razloga. Zajednička karakteristika svih segmenata jeste da tržište njihova vrednovanja procenjuje prema pokazateljima koji u ovoj fazi ciklusa mogu biti obmanjujući: tehnološki giganti (hyperscalers) deluju skupo zato što velike investicije u osnovna sredstva (capex) trenutno smanjuju njihov novčani tok, dok proizvođači memorijskih čipova izgledaju jeftino zato što se njihovi profiti nalaze na vrhuncu cenovnog ciklusa.
Tehnološki giganti: cena već odražava rizik izvršenja. Posmatrano kroz slobodan novčani tok, kompanije Alphabet, Amazon, Microsoft, Meta i Oracle danas deluju skuplje nego ikada, jer je kod pojedinih kompanija slobodan novčani tok u pojedinim kvartalima čak i negativan. Međutim, posmatrano kroz očekivanu dobit, njima se trguje uz diskont u odnosu na tržišni prosek, što znači da tržište već ugrađuje rizik da se aktuelna ulaganja neće isplatiti.Analitičari očekuju da će slobodan novčani tok ove grupe kompanija dostići najniži nivo tokom 2027. godine, nakon čega bi od 2028. trebalo da usledi njegovo snažno poboljšanje. Ukoliko su njihove procene tačne, slobodan novčani tok bi do 2030. godine mogao da premaši 450 milijardi dolara, što je gotovo dvostruko više nego 2024. godine. Udeo investicija i amortizacije u prihodima trebalo bi da dostigne vrhunac naredne godine. Prinos na dodatno investirani kapital, koji proizlazi iz procena analitičara, iznosi oko 16% pre oporezivanja, što je značajno iznad troška kapitala ovih kompanija. Ključno pitanje, dakle, nije visina prinosa, već da li će kompanije uspeti da očuvaju sadašnji nivo profitabilnosti pri znatno većem obimu poslovanja. Naša procena je da će ga najmanje zadržati. Zbog toga tehnološke gigante vidimo kao segment u kojem tržište pokazuje najveći stepen pesimizma i smatramo da bi eventualni dalji pad cena njihovih akcija predstavljao priliku za dodatnu kupovinu. Ipak, treba imati u vidu da će rastući troškovi amortizacije tokom 2027. i 2028. godine vršiti pritisak na računovodstvenu dobit, čak i u situaciji kada novčani tok bude rastao, što bi u pojedinim kvartalima moglo izazvati dodatnu volatilnost.
Slika 5: Slobodan novčani tok pet najvećih hiperskajlera: dostiže dno 2027. godine, a zatim sledi snažan rast
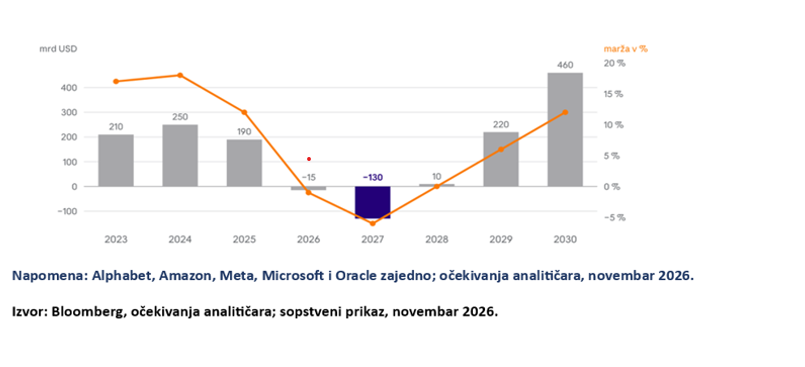
Poluprovodnici: jasna razlika između računarskih čipova i memorije. Unutar segmenta poluprovodnika potrebno je jasno razlikovati dve grupe kompanija. Proizvođači računarskih čipova za veštačku inteligenciju i njihovi ugovorni proizvođači direktno zavise od kapitalnih ulaganja (capex) tehnoliških giganta, koja se, kao što smo videli, ne smanjuju. Nvidia, vodeći proizvođač grafičkih procesora, za narednu poslovnu godinu najavila je rast prihoda od oko 70%, dok analitičari u proseku očekuju rast od 45%. Po našem mišljenju, ovaj deo sektora je nakon korekcije razumno vrednovan. Drugačija je situacija kod proizvođača memorijskih čipova i opreme za proizvodnju poluprovodnika. Ove kompanije bile su među najvećim dobitnicima godine, pri čemu su cene akcija nekih od njih od početka godine porasle za više od 300%, pa nakon nedavnog pada deluju izuzetno jeftino. Međutim, takva vrednovanja zasnovana su na dobiti ostvarenoj u uslovima rekordnih cena memorije i ograničenih proizvodnih kapaciteta. Operativne marže u ovom delu sektora istorijski su izrazito ciklične. Kada novi kapaciteti, koje industrija trenutno gradi za 2027. i 2028. godinu, budu pušteni u rad, cene mogu da padnu, pa ono što danas izgleda jeftino može postati skupo. Po ovom pitanju mišljenja analitičara su podeljena. Analitičari Goldman Sachsa i Morgan Stanleyja u svojim izveštajima favorizuju upravo uska grla u lancu snabdevanja, uključujući segment memorijskih čipova, i ističu da je premija u vrednovanju azijskih proizvođača poluprovodnika već nestala. Argument povoljnih vrednovanja jeste privlačan, ali po našem mišljenju veći značaj ima faza ciklusa u kojoj se sektor nalazi.Zbog toga smo selektivni kada je reč o akcijama kompanija iz sektora memorijskih čipova i opreme za proizvodnju poluprovodnika, a posebno pratimo dinamiku izgradnje novih kapaciteta: pomeranje njihovog puštanja u rad na 2028. godinu bilo bi pozitivno za sektor, dok bi ubrzani dolazak novih kapaciteta već tokom 2027. godine predstavljao negativan signal.
Tehnološka hardverska oprema: najdirektnija povezanost sa investicionim izdacima. Proizvođači mrežne i optičke opreme, servera, sistema za napajanje i hlađenje nalaze se najbliže samoj izgradnji data centara u okviru lanca vrednosti. Knjige narudžbina nastavljaju da rastu, a menadžment kompanija je nakon objavljivanja rezultata za treći kvartal saopštio da ne vidi znakove usporavanja potražnje. Strukturno usko grlo ovog segmenta predstavlja električna energija.Trenutne procene ukazuju da će potrebe data centara u SAD do kraja decenije premašiti raspoložive kapacitete elektroenergetske mreže, što kompanijama koje nude rešenja za ovaj problem obezbeđuje višegodišnji potencijal rasta. Korekcija cena akcija pogodila je ovaj segment zajedno sa proizvođačima poluprovodnika, iako njegovi fundamentalni pokazatelji nisu ciklični na isti način. Ipak, segment ima i svoju slabu tačku: snažna potražnja za komponentama namenjenim veštačkoj inteligenciji dovodi do nestašica i rasta njihovih cena, što negativno utiče na tradicionalne delatnosti poput prodaje personalnih računara i potrošačke elektronike.
Softver: podela na pobednike i gubitnike. Softverski sektor jedini je među četiri posmatrana segmenta u kojem korekcija cena akcija nije posledica sumnji u kapitalne investicije (capex), već u održivost poslovnog modela. Investitori se pitaju da li će kompanije i dalje moći da naplaćuju licence po korisniku ukoliko agenti veštačke inteligencije budu obavljali poslove koje danas rade sami korisnici. Odgovor nije jednoznačan. Po našem mišljenju, kompanije koje raspolažu sopstvenim podacima, imaju duboku integraciju u poslovne procese klijenata i mogu zasebno da naplaćuju funkcionalnosti zasnovane na veštačkoj inteligenciji, iz ovog perioda će izaći još jače. Nasuprot njima, najranjiviji su posrednici bez sopstvenih podataka i kompanije čija se vrednost pretežno zasnivala na korisničkom interfejsu. Dodatni rizik predstavlja zaduženost. Značajan deo kredita koje su privatni kreditni fondovi odobravali poslednjih godina bio je usmeren upravo ka softverskim kompanijama. Tokom 2027. i 2028. godine dospeće značajan deo tih obaveza, što će predstavljati poseban izazov za kompanije sa slabijim rastom prihoda.
Istovremeno, kompanije koje razvijaju veštačku inteligenciju, poput Anthropic-a i Open AI-ja, ostvaruju brz napredak. Njihovi modeli mogu da obavljaju sve veći broj zadataka za koje su kompanijama do sada bili potrebni specijalizovani softverski alati, kao što su programiranje, analiza podataka, izrada dokumenata i korisnička podrška. Kako troškovi korišćenja veštačke inteligencije ubrzano opadaju, takva alternativa postaje sve dostupnija.Tradicionalne softverske kompanije stoga rizikuju da njihove usluge izgube deo svoje vrednosti, a da kompanijama bude potreban manji broj plaćenih licenci. To ne znači da će veštačka inteligencija zameniti sav postojeći softver, ali će povećati konkurenciju i pritisak na cene.Zbog toga u sektoru softvera ne ulažemo u čitav sektor kao celinu, već biramo pojedinačne kompanije koje imaju dovoljno snažnu tržišnu poziciju da veštačku inteligenciju iskoriste u svoju korist, umesto da ona ugrozi njihov poslovni model.
5. Naša očekivanja: osnovni scenario i šta pratimo
Naš osnovni scenario polazi od pretpostavke da se tržište tehnoloških akcija približava kraju perioda najjačih prodajnih pritisaka i da bi u narednim nedeljama moglo da započne postepeno oporavljanje, koje bi se nastavilo i početkom naredne godine. Razlozi za takvo očekivanje su trostruki. Tehnička slika tržišta se poboljšava, jer se širina tržišta nakon oktobarskog minimuma oporavila i prešla prag na kojem su tržišta istorijski ostvarivala povoljniji odnos prinosa i rizika. Investitorima u prilog ide i sezonski faktor, budući da su novembar i decembar istorijski među najboljim mesecima za akcijska tržišta. Osim toga, tokom poslednjih 50 godina, nakon međuizbora u SAD, prinos akcijskog indeksa u narednih devet meseci bio je bez izuzetka pozitivan. Najvažnije od svega, poslovanje kompanija ostaje snažno. Dobici i prihodi kompanija rastu iz kvartala u kvartal, dok cene akcija ne prate taj rast istim tempom, zbog čega vrednovanja nakon svake sezone objavljivanja poslovnih rezultata postaju sve atraktivnija.
U našem osnovnom scenariju, investicije tehnoliških giganta tokom 2027. godine neće se smanjiti, već će samo usporiti njihov rast. Investitori će biti zahtevniji kada je reč o vrednovanju kompanija nego prethodnih godina, pa će se rast cena akcija pre svega zasnivati na rastu dobiti, a manje na daljem povećanju multiplikatora vrednovanja. Očekujemo da će najbolje prinose ostvariti akcije tehnoloških giganta, proizvođača računarskih čipova za veštačku inteligenciju i kompanija koje proizvode opremu za data centre. Po našem mišljenju, akcije proizvođača memorijskih čipova biće manje uspešne, dok ćemo kod proizvođača opreme za proizvodnju poluprovodnika biti selektivniji. Prednost ćemo davati kompanijama sa izraženom tehnološkom prednošću, čije poslovanje ne zavisi isključivo od cikličnih investicija u nove proizvodne kapacitete za memorijske čipove.Smatramo da će se među softverskim kompanijama razlike između pobednika i gubitnika dodatno povećavati. Godina 2027. mogla bi da bude godina u kojoj će se efekti obimnih kapitalnih ulaganja jasno odraziti na slobodan novčani tok. Ukoliko slobodan novčani tok hiperskajlera dostigne najniži nivo i tokom druge polovine godine počne da se oporavlja, kao što trenutno u proseku očekuju analitičari, to bi predstavljalo najsnažniji argument za nastavak investicionog ciklusa. U našem osnovnom scenariju politički rizici pre svega predstavljaju izvor kratkoročne volatilnosti, a ne faktor koji bi trajno ugrozio investicioni ciklus veštačke inteligencije. Podeljena vlast otežava usvajanje zakonskih rešenja, ali ne isključujemo mogućnost regulatornih ograničenja, posebno u oblasti izgradnje data centara i potrošnje električne energije. Ipak, smatramo da bi deo sadašnjeg političkog pritiska mogao postepeno da oslabi.
U narednim nedeljama očekuje nas nekoliko događaja koji bi mogli da potvrde ili opovrgnu naš osnovni scenario. Sredinom novembra biće objavljeni poslovni rezultati kompanije Nvidia, zatim sledi sednica američke centralne banke 9. decembra, pri kojoj finansijska tržišta trenutno pripisuju visoku verovatnoću dodatnom povećanju kamatne stope, kao i planirana inicijalna javna ponuda akcija (IPO) kompanije Anthropic, jednog od vodećih razvijača modela veštačke inteligencije.Ovaj IPO predstavljaće važan test spremnosti investitora da finansiraju ubrzani razvoj veštačke inteligencije, a istovremeno će omogućiti detaljniju procenu odnosa između prihoda, troškova računarske infrastrukture i profitabilnosti poslovanja. Pošto ni mi ne možemo sa sigurnošću predvideti da li će se naš osnovni scenario ostvariti, definisali smo osam ključnih pokazatelja koje pratimo i za svaki od njih smo odredili šta bi predstavljalo potvrdu našeg scenarija, a šta bi nas navelo da ga preispitamo i promenimo.
Slika 6: Semafor osam ključnih pokazatelja.
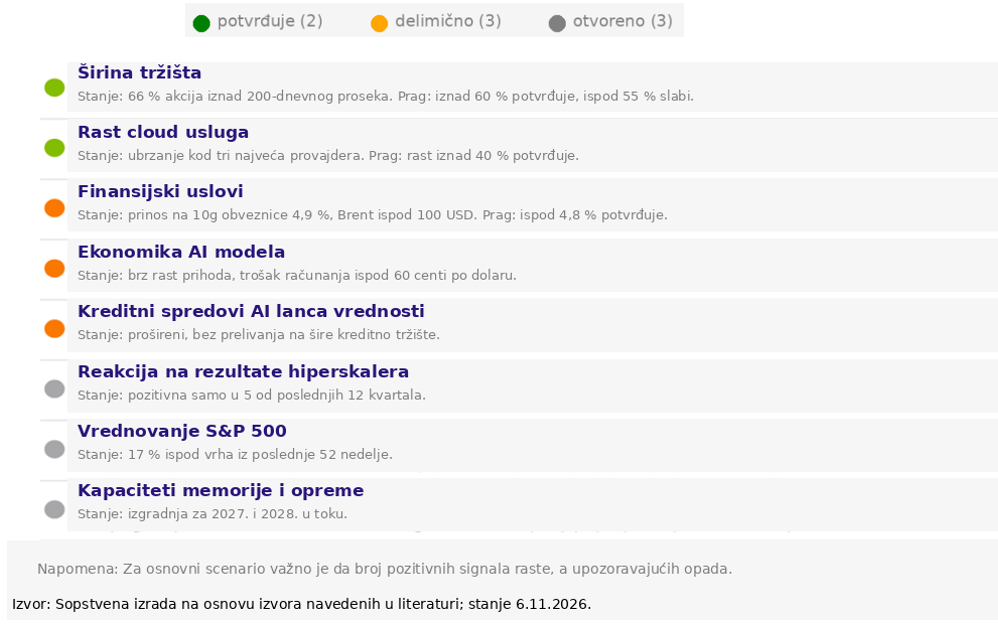
Semafor posmatramo kao celinu. Trenutno dva pokazatelja u potpunosti potvrđuju naš osnovni scenario (širina tržišta i rast cloud usluga), tri ga delimično podržavaju (finansijski uslovi, ekonomika kompanija koje razvijaju modele veštačke inteligencije i kreditni spreadovi), dok tri pokazatelja i dalje ostaju otvorena (reakcija cena akcija na poslovne rezultate, kretanje prosečne akcije i raspoloživi kapaciteti).Prilikom daljih procena, važniji nam je pravac kretanja pokazatelja nego njihova pojedinačna vrednost. Postepeno povećanje broja pozitivnih signala i smanjenje broja upozoravajućih signala dodatno bi ojačalo naš osnovni scenario. Nasuprot tome, ukoliko bi odnos pokazatelja nastavio da se pogoršava, naročito kroz slabljenje potražnje za računarskom infrastrukturom, smanjenje investicionih planova tehnoloških giganta ili pogoršanje kreditnih uslova, morali bismo ponovo da preispitamo naš scenario.Naime, nemaju svi pokazatelji jednaku težinu i značaj.
6. Rizici: šta može poći po zlu
Optimistični osnovni scenario vredi onoliko koliko iskreno sagledamo šta bi moglo da ga opovrgne. Tri alternativna scenarija nisu podjednako verovatna, ali svaki od njih ima svoje zagovornike među analitičarima, a svaki bi za investitore u tehnološkom sektoru značio značajno drugačiji ishod.
Manje verovatan, ali ozbiljan scenario: usporavanje kapitalnih ulaganja (capex-a) i nedostižna očekivanja za 2027. godinu. Deo analitičara već danas smatra da su očekivanja u pogledu rasta dobiti tehnoloških kompanija tokom 2027. godine postavljena previsoko i da će se rast dobiti u sektoru poluprovodnika, kao i u čitavom tehnološkom sektoru, naredne godine značajno usporiti. U ovom scenariju, tehnološki giganti bi pod pritiskom akcionara, koji zahtevaju veći novčani tok, kao i pod pritiskom politike zbog rastuće potrošnje električne energije, odložili ili smanjili deo svojih narudžbina. Posledice bi najpre osetili proizvođači memorijskih čipova i opreme za proizvodnju poluprovodnika, zatim proizvođači tehnološke hardverske opreme, a tek na kraju proizvođači računarskih čipova.Prvi znak ovakvog razvoja događaja već je vidljiv. Tokom poslednjih godinu dana, tehnološki giganti su od svakog dodatnog dolara prihoda u proseku ostvarili oko 28 centi dodatne operativne dobiti, dok su godinu dana ranije ostvarivali približno 40 centi. Analitičari koji ovaj scenario smatraju najverovatnijim preporučuju smanjenje izloženosti tehnološkim akcijama i prodaju prilikom svakog oporavka cena. Nasuprot tome, ubrzani rast potražnje za cloud uslugama i istorijsko iskustvo da su akcije često nastavile da rastu još godinama nakon vrhunca rasta dobiti predstavljaju argumente protiv takvog viđenja.Razlika između osnovnog i ovog scenarija pre svega je u vremenskom okviru. Oba scenarija podrazumevaju usporavanje rasta, ali se razlikuju u proceni da li je tržište takav razvoj događaja već uračunalo u cene akcija.
Malo verovatan, ali najopasniji scenario: prelivanje problema na kreditna tržišta. To je scenario koji najbolje poznajemo iz perioda telekomunikacionog investicionog ciklusa. Izgradnja data centara sve se više finansira zaduživanjem, dobavljači pomažu kupcima u finansiranju nabavke opreme, a kreditne marže na obveznice kompanija povezanih sa veštačkom inteligencijom već su porasle.
Ukoliko bi došlo do problema sa refinansiranjem neocloud kompanija ili ukoliko bi neki od većih projekata kasnio sa izmirivanjem obaveza, zabrinutost investitora mogla bi da se proširi i na obveznice tehnoloških kompanija investicionog rejtinga, a zatim i na šire finansijsko tržište. U tom slučaju strah od usporavanja privrednog rasta ne bi pogodio samo akcije, već i obveznice, kao i ukupnu spremnost investitora da preuzimaju rizik. Za mešovite investicione portfelje to bi značilo da bi koristi diverzifikacije, makar privremeno, bile značajno smanjene.U odnosu na 2000. godinu postoje, međutim, važne razlike. Danas oko 80% investicija finansiraju kompanije sa najjačim bilansima stanja na svetu i pozitivnim operativnim novčanim tokovima, što nije bio slučaj tokom prethodnog tehnološkog ciklusa.Verovatnoću ostvarivanja ovog scenarija ocenjujemo kao malu, ali njegove potencijalne posledice kao najteže. Zbog toga kreditne marže pratimo sa istom pažnjom kao i kretanje cena akcija.
Strukturni rizik: veštačka inteligencija potiskuje postojeće poslovne modele. Najvažnija pretpostavka našeg osnovnog scenarija jeste da će tehnološki giganti i tvorci modela veštačke inteligencije, uprkos značajno većem obimu poslovanja, uspeti da zadrže istu profitabilnost kao danas. Ako veštačka inteligencija zaista promeni internet pretragu, model oglašavanja i sistem licenciranja po korisniku na način da današnji izuzetno profitabilni poslovi postanu tek umereno profitabilni, tada bi niža vrednovanja mogla postati trajna pojava, a ne samo privremena korekcija. U takvom scenariju najveći gubitnik bio bi sektor softvera. Tehnološki giganti bi se podelili na kompanije koje prodaju računarske kapacitete i one koje ih koriste za pružanje sopstvenih usluga, dok bi proizvođači čipova ostali relativni pobednici sve dok traje izgradnja infrastrukture. Ovaj scenario je ujedno i najteže potvrditi ili opovrgnuti, jer se razvija postepeno tokom dužeg perioda. Najbolji pokazatelj za njegovo praćenje predstavlja odnos između rasta prihoda od pretrage i oglašavanja s jedne strane i rasta korišćenja veštačke inteligencije s druge strane.
Pozitivan rizik: brzi preokret. Vredi pomenuti i rizik u suprotnom smeru. Ukoliko rezultati kompanije Nvidia sredinom novembra i projekcije kapitalnih ulaganja (capex) za 2027. godinu premaše očekivanja tržišta, mogao bi da usledi brz i snažan oporavak, sličan onome koji je viđen nakon svake od tri veće korekcije tokom poslednje dve godine.Investitori koji su tokom korekcije prodali svoje pozicije mogli bi u tom slučaju da propuste početak oporavka tržišta, što je istorijski gledano jedna od najskupljih grešaka prilikom investiranja u sektore sa visokim potencijalom rasta.
Slika 7: Očekivani relativni uticaj različitih scenarija na tehnološke segmente
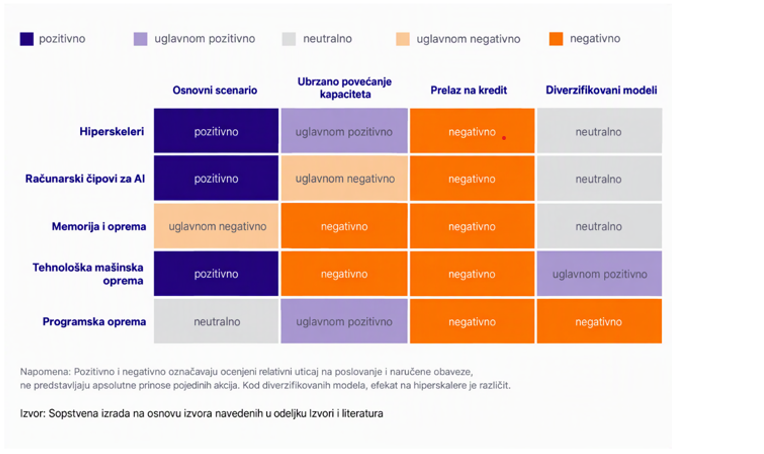
Slika 7 sažima našu procenu relativnog uticaja pojedinačnih scenarija na pet grupa tehnoloških kompanija. Pri tome se ne radi o prognozi apsolutnih prinosa akcija, već o poređenju osetljivosti različitih poslovnih modela.Proizvođači memorijskih čipova i opreme za proizvodnju poluprovodnika ostaju najosetljiviji na rizike povezane sa investicionim ciklusom, dok su proizvođači računarskih čipova i tehnološki giganti u okviru našeg osnovnog scenarija relativno otporniji. Kompanijama iz softverskog sektora sporiji rast investicija mogao bi u određenoj meri da ide u prilog, pod uslovom da se istovremeno ne ostvari rizik da veštačka inteligencija naruši ili potisne njihove postojeće poslovne modele.
U analizama više međunarodnih finansijskih institucija preovlađuje saglasnost da potražnja za veštačkom inteligencijom ostaje snažna, da će investicije najvećih tehnoloških kompanija ostati visoke i tokom 2027. godine, kao i da je selektivan izbor kompanija važniji od same široke izloženosti tehnološkom sektoru. Međutim, i dalje ostaje nekoliko otvorenih pitanja: da li će očekivani nivoi dobiti za 2027. godinu biti ostvareni, koliko brzo će se normalizovati cene memorijskih čipova, da li će visoki kapitalni izdaci generisati dovoljne novčane tokove i da li bi problemi kod zaduženijih pružalaca usluga mogli da se preliju na šira kreditna tržišta.
Zaključak i prognoza
Pad cena tehnoloških akcija, prema našoj proceni, posledica je promene raspoloženja investitora, a ne pogoršanja poslovanja kompanija. Dobici rastu najbrže u poslednjih dvadeset godina, potražnja za cloud uslugama se ubrzava, a vrednovanja tehnološkog sektora na osnovu očekivane dobiti za narednu godinu niža su od proseka tržišta. Ono što tržište trenutno kažnjava jeste čekanje: čekanje na novčani tok koji sada apsorbuju investicije i čekanje na dokaz da se poslovni modeli neće pogoršati. U našem osnovnom scenariju očekujemo postepen oporavak tržišta tokom narednih nedelja. Očekujemo da će vodeću ulogu preuzeti tehnološki giganti, proizvođači računarskih čipova i kompanije koje proizvode opremu za data centre, dok će proizvođači memorijskih čipova i opreme za proizvodnju poluprovodnika zaostajati, a sektor softvera će se sve jasnije podeliti na pobednike i gubitnike.Godina 2027. predstavljaće važan test ovog osnovnog scenarija, jer će pokazati da li će slobodan novčani tok tehnoloških giganta zaista početi da raste nakon dostizanja najnižeg nivoa.
Rizici su stvarni i ne potcenjujemo ih. Ukoliko se rast investicija uspori brže nego što očekujemo, akcije iz sektora memorijskih čipova, opreme za proizvodnju poluprovodnika i tehnološke hardverske opreme mogle bi da pretrpe još jedan talas padova. Ako se problemi kod zaduženih manjih pružalaca usluga preliju na šire kreditno tržište, posledice neće pogoditi samo tehnološki sektor, već čitavo tržište. A ukoliko veštačka inteligencija zaista transformiše izuzetno profitabilne poslovne modele u tek solidne poslove, vrednovanja bi mogla ostati trajno niža. Semafor pokazatelja iz petog poglavlja predstavlja naš alat za praćenje ovih scenarija i njegovo stanje ćemo redovno ažurirati tokom narednih meseci.
Šta to znači za investitore? Sama korekcija cena nije razlog za prodaju tehnoloških akcija, ali jeste dobar trenutak za proveru njihovog udela u ukupnom investicionom portfelju. Fond NLB Skladi – Visoka tehnologija prvenstveno je namenjen kao dopuna nekom od dobro diverzifikovanih fondova iz ponude NLB Skladi-ja (na primer, Globalni akcijski, Globalni uravnoteženi ili Svetska razvijena akcijska tržišta). Kao samostalna investicija ili investicija sa velikim udelom u ukupnom portfelju investitora, ovaj fond nosi nesrazmerno visok investicioni rizik. Investitori kod kojih je udeo tehnološkog sektora značajno premašio nivo primeren njihovom finansijskom profoliju, investicionim ciljevima i odnosu prema riziku, trebalo bi da razmotre postepeno prilagođavanje portfelja, pri čemu bi trebalo izbegavati ishitrene odluke u periodima najvećih tržišnih padova.
Istovremeno, ostajemo pozitivni kada su u pitanju dugoročni izgledi tehnološkog sektora. Strukturni pokretači rasta, pre svega razvoj veštačke inteligencije i investicije povezane sa njom, i dalje su snažni, iako će razlike između uspešnijih i manje uspešnih kompanija nastaviti da rastu. Za investitore čija je izloženost tehnološkom sektoru usklađena sa njihovim finansijskim profilom i dugoročnim investicionim ciljevima, trenutna korekcija sama po sebi ne predstavlja razlog za promenu investicione strategije. Volatilnost će verovatno ostati izražena, ali je za dugoročni investicioni uspeh važnije dosledno se pridržavati pažljivo definisane strategije nego pokušavati da se pogodi svakom kratkoročnom preokretu na tržištu.
Autor članka
Matej Mazi
Zamenik direktora Sektora investicionih fondova
Izvori i literatura
Upozorenje za investitore
Ovaj dokument je pripremilo i izdalo društvo NLB Skladi, upravljanje premoženja, d.o.o. (u daljem tekstu: NLB Skladi), Tivolska cesta 48, Ljubljana, info@nlbskladi.si, koje posluje pod nadzorom Agencije za tržište hartija od vrednosti Republike Slovenije, Poljanski nasip 6, Ljubljana.
Dokument je pripremljen isključivo radi boljeg razumevanja finansijskih instrumenata i funkcionisanja tržišta kapitala i ne predstavlja ponudu niti poziv na davanje ponude za kupovinu ili prodaju finansijskih instrumenata koji se u njemu razmatraju, niti bilo kojih drugih finansijskih instrumenata povezanih sa njima.
Ovaj dokument takođe ne predstavlja ličnu preporuku niti investiciono savetovanje u smislu člana 11. Zakona o tržištu finansijskih instrumenata Republike Slovenije (ZTFI-1), jer ne uzima u obzir investicione ciljeve, finansijsku situaciju i specifične potrebe osobe koja se na bilo koji način upoznala sa njegovim sadržajem. Dokument takođe ne predstavlja investicionu preporuku u smislu člana 20. Uredbe o zloupotrebi tržišta (Uredba (EU) br. 596/2014 Evropskog parlamenta i Saveta od 16. aprila 2014. godine).
Društvo NLB Skladi nema dozvolu za pružanje usluga investicionog savetovanja, već od investicionih usluga obavlja isključivo upravljanje finansijskim instrumentima.
Informacije sadržane u dokumentu zasnovane su na javno dostupnim podacima za koje autor smatra da su pouzdani, ali se ne garantuje njihova tačnost i potpunost. Ove informacije ne predstavljaju insajderske informacije u smislu člana 7. Uredbe o zloupotrebi tržišta.
Nova Ljubljanska banka d.d., Ljubljana (NLB) i NLB Skladi ne preuzimaju odgovornost za posledice odluka donetih na osnovu mišljenja i informacija sadržanih u ovom dokumentu.
Podaci navedeni u dokumentu ne predstavljaju preporuku za kupovinu ili prodaju bilo kojih hartija od vrednosti, finansijskih ulaganja ili investicionih kategorija, niti javnu ponudu hartija od vrednosti, već isključivo informacije i procene zasnovane na javno dostupnim podacima, namenjene informisanju zainteresovanih lica.
NLB i NLB Skladi su poslovali i posluju sa pojedinim hartijama od vrednosti i investicionim kategorijama navedenim u ovom dokumentu, kao i sa drugim hartijama od vrednosti. U navedene hartije od vrednosti i investicione kategorije ulažu i investicioni fondovi i portfelji klijenata kojima upravlja NLB Skladi.
Lica koja u ovom dokumentu iznose mišljenja i komentare o događajima na tržištima kapitala (i/ili sa njima povezana lica) deo svoje lične imovine direktno ili indirektno (preko investicionih fondova) ulažu u hartije od vrednosti izdavalaca iz geografskih područja i/ili privrednih grana o kojima iznose mišljenja.
NLB Skladi upravlja krovnim fondom NLB Skladi. Usluge marketinga i promocije krovnog fonda NLB Skladi, pored samog društva NLB Skladi, po ovlašćenju pruža i NLB.
Pre donošenja bilo kakve investicione odluke potrebno je upoznati se sa Prospektom krovnog fonda sa pravilima upravljanja i Dokumentom sa ključnim informacijama za investitore za pojedinačne podfondove krovnog fonda NLB Skladi. Ovi dokumenti su investitorima besplatno dostupni na slovenačkom jeziku u sedištu društva NLB Skladi na adresi Tivolska cesta 48, Ljubljana, svakog radnog dana od 10 do 12 časova, na ovlašćenim upisnim mestima (ekspoziture NLB banke) tokom njihovog radnog vremena, kao i na internet stranici www.nlbskladi.si.
Kompletno upozorenje za investitore dostupno je na: https://www.nlbskladi.si/opozorilo-vlagateljem
U ovom dokumentu naziv Individualno upravljanje imovinom odnosi se na uslugu upravljanja finansijskim instrumentima u skladu sa odredbama zakona ZISDU-3. Društvo NLB Skladi pruža uslugu upravljanja finansijskim instrumentima isključivo na inicijativu klijenta.
Ulaganja u finansijske instrumente nose rizik. Informacije o investicionim uslugama društva NLB Skladi, rizicima, troškovima i naknadama dostupne su u Opštim uslovima poslovanja sa finansijskim instrumentima društva NLB Skladi, objavljenim na internet stranici www.nlbskladi.si, u sedištu društva NLB Skladi i u Privatnom bankarstvu NLB d.d., gde je moguće zaključiti ugovor o pružanju investicionih usluga.
Krovni fond NLB Skladi i usluga upravljanja finansijskim instrumentima društva NLB Skladi nisu bankarske usluge i ne obezbeđuju garantovani prinos.
Potraživanja neprofesionalnih klijenata koja proizlaze iz odnosa u vezi sa finansijskim instrumentima i pružanjem investicionih usluga obuhvaćena su sistemom zaštite investitora u skladu sa odredbama Zakona o tržištu finansijskih instrumenata. Informacije o tom sistemu dostupne su u sedištu društva NLB Skladi, u Privatnom bankarstvu NLB d.d. i na internet stranici www.nlbskladi.si.
Ulaganja u pojedine podfondove krovnog fonda NLB Skladi i pojedinačne portfelje nisu uključena u sistem osiguranja depozita koji važi za depozite fizičkih lica i malih pravnih lica na tekućim računima, štednim ulozima, oročenim depozitima i blagajničkim zapisima odnosno potvrdama o depozitu kod banaka i štedionica.
Umnožavanje, distribucija ili objavljivanje ovog materijala, delimično ili u celosti, bez prethodne izričite pisane saglasnosti društva NLB Skladi, nije dozvoljeno.
Jun 2026.
Izdavač i nosilac autorskih prava: NLB Skladi, d.o.o.
Grafička priprema i lektura: NLB Skladi, d.o.o.
Besplatan primerak, jun 2026.
Društvo za upravljanje: NLB Skladi, upravljanje premoženja, d.o.o., Tivolska cesta 48, Ljubljana, info@nlbskladi.si
Druga lica koja koriste materijal u promotivne svrhe: NLB d.d., Ljubljana
NLB Skladi, upravljanje premoženja, d.o.o.
T: +386 1 476 52 70 | F: +386 1 476 52 99 | www.nlbskladi.si
Ova publikacija je informativnog karaktera. Zadržavamo pravo na izmene. Ne odgovaramo za eventualne štamparske greške.
Pozivamo vas da prilikom potpisivanja pristupnice odnosno zaključenja ugovora o upravljanju imovinom proverite važeće uslove i karakteristike pojedinačne usluge.
Ljubazno vas pozivamo da pročitate naše publikacije, u kojima komentarišemo i analiziramo aktuelna zbivanja na tržištima kapitala.

